Berührung zwischen Ruhestandsplanung und Vermögensweitergabe
Reicht mein Geld für den Ruhestand? Diese Frage steht zu Recht im Mittelpunkt. Doch auch, was später mit dem nicht verbrauchten Vermögen geschehen soll, prägt schon heute deine Strategie, von der Entnahmequote bis zur Risikostruktur. Wir zeigen, wo sich Ruhestandsplanung und Vermögensweitergabe berühren.
Von Markus Trocha
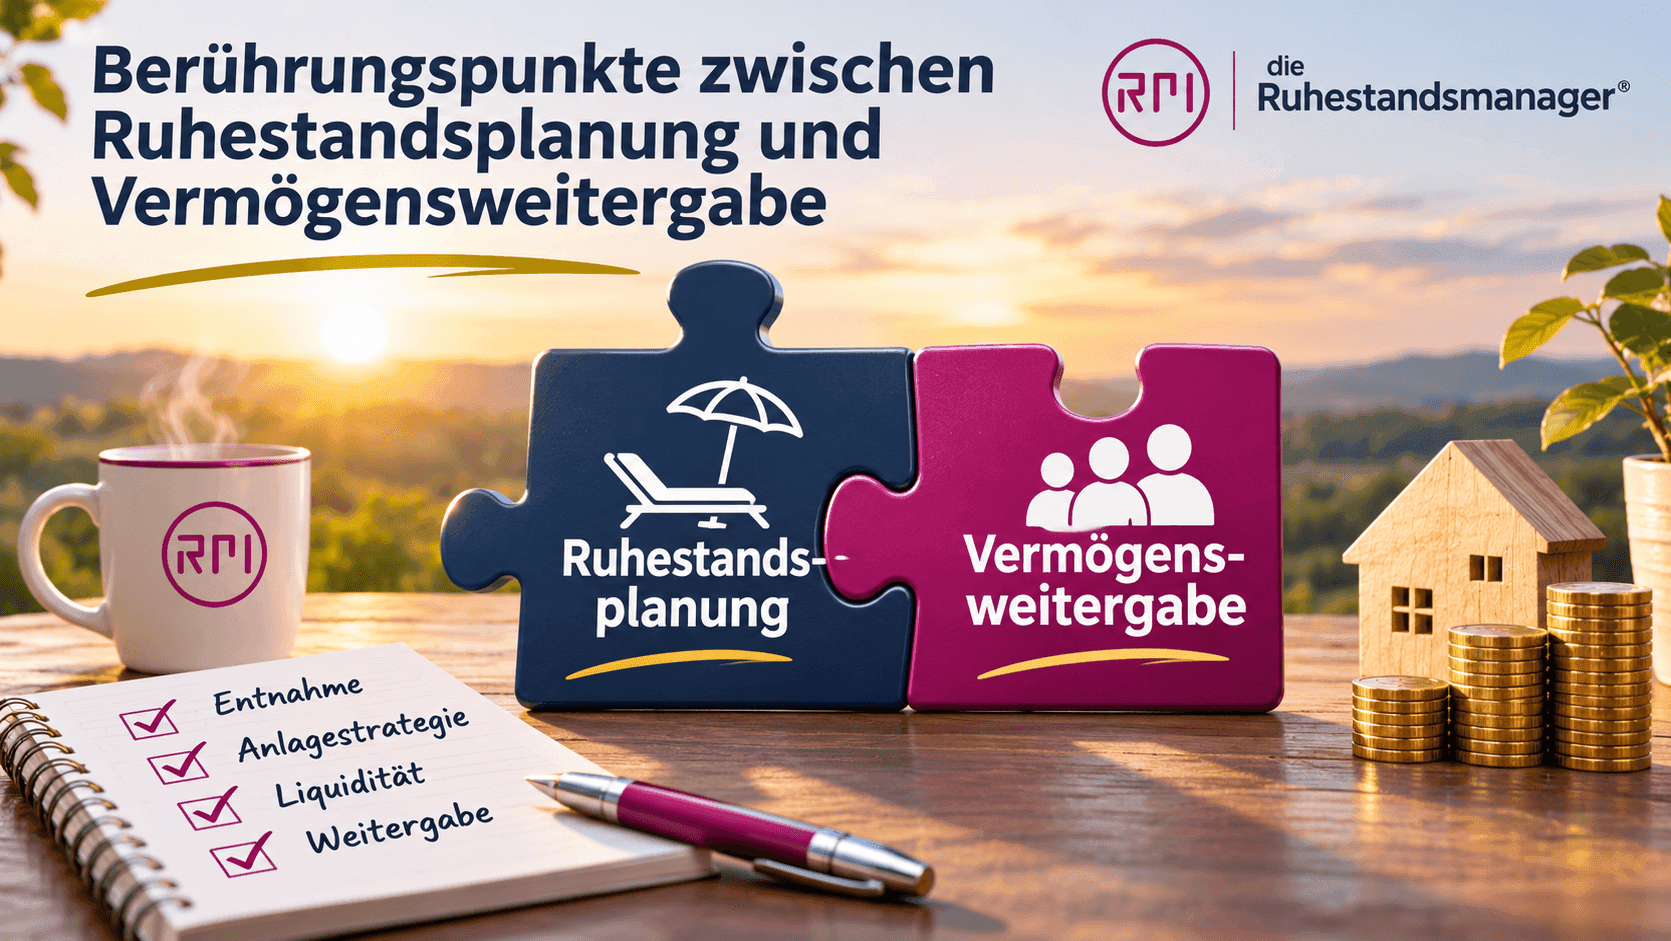
Berührungspunkte zwischen Ruhestandsplanung und Vermögensweitergabe
Die meisten Menschen denken bei der Ruhestandsplanung zunächst an eine einzige Frage: Reicht mein Geld für die Zeit, in der ich nicht mehr arbeite? Das ist auch völlig richtig so – die eigene finanzielle Absicherung steht zu Recht im Mittelpunkt. Was dabei aber oft übersehen wird: Die Frage, was später einmal mit dem nicht verbrauchten Vermögen geschieht, beeinflusst schon heute, wie die eigene Ruhestandsstrategie aussehen sollte.
In diesem Artikel geht es nicht um Testament, Erbschaftsteuer oder Vermögensnachfolge im engeren Sinn – das sind eigenständige Themen. Hier schauen wir uns an, an welchen Stellen die Ruhestandsplanung selbst von der Frage der späteren Vermögensweitergabe berührt wird.
Verbrauchen oder bewahren? Eine Grundsatzfrage am Anfang der Planung
Bevor überhaupt eine Entnahmestrategie oder ein Depotaufbau festgelegt wird, lohnt sich eine ehrliche Antwort auf eine einfache Frage: Soll das Vermögen im Ruhestand vollständig für den eigenen Lebensstandard aufgebraucht werden, oder soll am Ende bewusst etwas übrig bleiben?
Diese Grundhaltung verändert die gesamte nachfolgende Planung. Wer sein Vermögen vollständig selbst verbrauchen möchte, kann mit einer aggressiveren Entnahmequote kalkulieren. Wer hingegen von vornherein einen Teil des Vermögens "stehen lassen" möchte, muss diesen Betrag von der eigentlichen Ruhestandsrechnung von Beginn an abziehen – sonst wird am Ende unbewusst entweder zu wenig für sich selbst oder zu wenig für die nächste Generation übrig bleiben.
Wie sich die Entnahmestrategie verändert, wenn Weitergabe mitgedacht wird
Wird ein Teil des Vermögens bewusst für die spätere Weitergabe reserviert, hat das konkrete Auswirkungen auf die laufende Ruhestandsplanung:
• Die Entnahmequote aus dem Depot wird niedriger angesetzt, um die Substanz zu erhalten.
• Ein Teil des Portfolios kann länger und risikoreicher investiert bleiben, da er nicht für die eigene Liquidität im Ruhestand benötigt wird, sondern einen längeren Anlagehorizont über die eigene Lebenszeit hinaus hat.
• Die Reihenfolge der Entnahme verschiedener Vermögensbausteine (Depot, Versicherungen, Immobilien) kann bewusst so gesteuert werden, dass bestimmte Bausteine für die Weitergabe erhalten bleiben.
Der richtige Zeitpunkt für das Gespräch
Ein Berührungspunkt, der in der Praxis oft zu spät kommt: Viele denken erst im fortgeschrittenen Ruhestand darüber nach, wie es mit dem verbleibenden Vermögen weitergehen soll. Sinnvoller ist es, diese Überlegung bereits bei der Ruhestandsplanung selbst mitzudenken – nicht, um sie bereits abschließend zu klären, sondern um die eigene Finanzstrategie von Anfang an so flexibel zu gestalten, dass beide Wege offenbleiben.
Wo die Ruhestandsplanung endet und die Vermögensweitergabe beginnt
Damit die Abgrenzung klar bleibt: Fragen zu Testament, Erbvertrag, Pflichtteilen oder der konkreten steuerlichen Gestaltung der Übertragung sind eigenständige Themen der Vermögensnachfolge. Die Ruhestandsplanung liefert dafür lediglich die Grundlage – indem sie definiert, wie viel Vermögen überhaupt zur Verfügung steht, wenn die eigene Lebensphase einmal endet, und wie dieses Vermögen strukturell aufgestellt ist.
Unser Fazit
Ruhestandsplanung und Vermögensweitergabe sind zwei unterschiedliche Themen – aber keine getrennten Welten. Wer bei der eigenen Ruhestandsstrategie von Anfang an mitdenkt, ob und wie viel später weitergegeben werden soll, trifft bessere Entscheidungen bei Entnahmequote, Risikostruktur und Liquiditätsplanung.
Du möchtest deine Ruhestandsplanung so aufstellen, dass sie zu deinen Zielen für dich selbst und für die nächste Generation passt? In einem kostenlosen Erstgespräch erarbeiten wir gemeinsam deine individuelle Strategie.
Heute planen. Morgen genießen.
Plane deinen Ruhestand so, dass er zu dir und deinen Liebsten passt. Jetzt kostenloses Erstgespräch sichern!
#Ruhestandsplanung #Vermögensweitergabe #Ruhestand #Altersvorsorge #Entnahmestrategie #Finanzplanung #Vermögensnachfolge #Generationenvermögen #Rente #Finanzberatung #Entnahmeplan #Vermögensaufbau #FinanzielleFreiheit #Ruhestandsmanager #HeutePlanenMorgenGeniessen
Mit Unterstützung moderner KI entwickelt – mit meiner über 25-jährigen Erfahrung verfeinert und fachlich verantwortet.
Was bedeutet das für Ihre Planung?
In einem unverbindlichen Erstgespräch klären wir, welche Fragen zuerst beantwortet werden sollten.