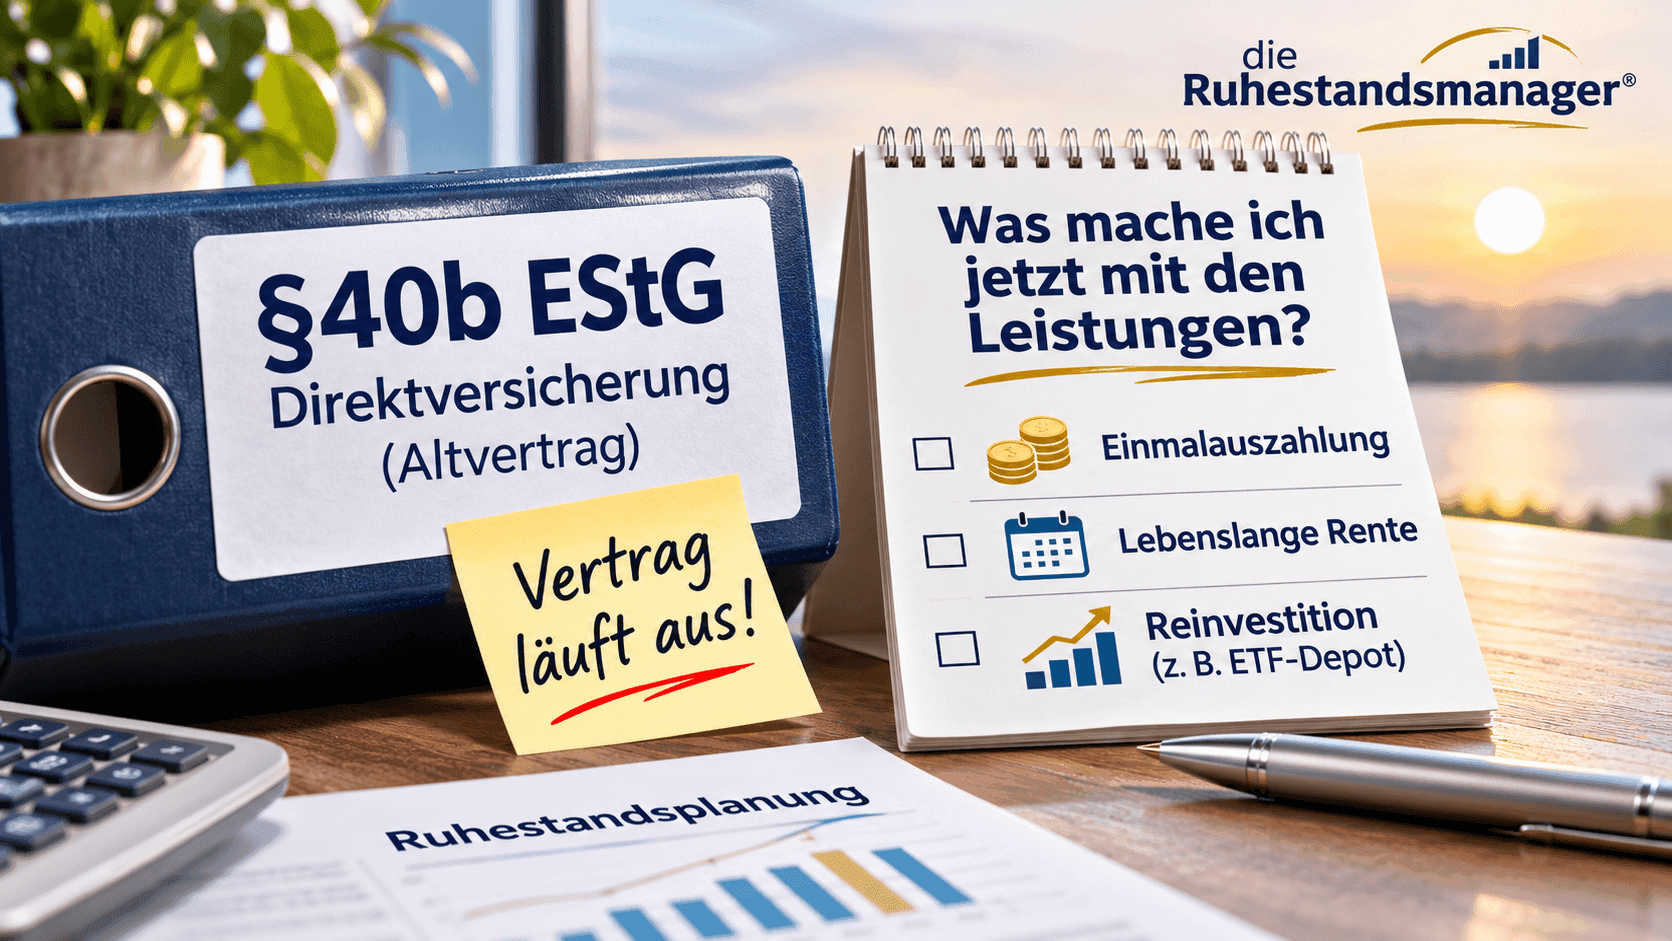
Mein §40b-Vertrag läuft aus – was mache ich jetzt mit den Leistungen?
Viele Direktversicherungen nach §40b EStG laufen in den kommenden Jahren aus. Doch was passiert dann mit dem angesparten Kapital? Wir zeigen, welche Möglichkeiten du hast, worauf du bei der Entscheidung zwischen Einmalauszahlung und Rente achten solltest und warum sich ein früher Blick auf die Optionen lohnt.
Von Markus Trocha
Mein §40b-Vertrag läuft aus – was mache ich jetzt mit den Leistungen?
Wer in den 1990er- oder frühen 2000er-Jahren eine Direktversicherung über den Arbeitgeber abgeschlossen hat, besitzt oft einen Vertrag nach §40b EStG – pauschal versteuert, meist mit vergleichsweise günstigen Altkonditionen. Viele dieser Verträge laufen jetzt oder in den kommenden Jahren aus. Und damit stellt sich eine Frage, die in der Beratung immer häufiger aufkommt: Was mache ich eigentlich mit dem Geld, das jetzt frei wird?
Diese Entscheidung wird in der Praxis oft unterschätzt. Dabei hat sie erheblichen Einfluss darauf, wie gut sich das über Jahrzehnte angesparte Kapital am Ende tatsächlich in den Ruhestand überträgt.
Was einen §40b-Vertrag auszeichnet
Verträge nach §40b EStG wurden vom Arbeitgeber mit einer pauschalen Lohnsteuer von 20 Prozent auf die Beiträge belegt – eine Regelung, die es in dieser Form für Neuabschlüsse heute nicht mehr gibt. Die Auszahlung selbst unterliegt bei Fälligkeit grundsätzlich der vollen individuellen Besteuerung, wobei bei Kapitalauszahlung häufig die Fünftelregelung zur Anwendung kommt, um die Steuerprogression abzufedern. Der entscheidende Unterschied zu neueren Verträgen: Die Ansparlogik dieser Altverträge ist heute faktisch Geschichte.
Warum Neuabschlüsse heute fast ausschließlich über §3 Nr. 63 EStG laufen
Zum Vergleich lohnt sich ein kurzer Blick auf die aktuelle Fördersystematik: Neue betriebliche Altersvorsorgeverträge werden heute zu rund 99 Prozent über §3 Nr. 63 EStG abgeschlossen. Hier bleiben die Beiträge bis zu bestimmten Grenzen vollständig steuer- und sozialversicherungsfrei, die Besteuerung erfolgt dafür vollständig in der Auszahlungsphase (nachgelagerte Besteuerung). Der Gesetzgeber hat damit die Förderlogik grundlegend verschoben – weg von der pauschalen Vorabversteuerung, hin zur vollständigen nachgelagerten Besteuerung. Für bestehende §40b-Verträge ändert das zwar nichts an deren eigener Steuerlogik, es erklärt aber, warum diese Vertragsform heute ein Auslaufmodell ist und worauf bei der weiteren Planung geachtet werden sollte.
Die zentrale Frage: Einmalauszahlung oder Verrentung?
Beim Ablauf eines §40b-Vertrags steht meist die Wahl zwischen zwei Auszahlungsformen an:
Einmalige Kapitalauszahlung Das gesamte angesparte Kapital wird auf einmal ausgezahlt. Vorteil: volle Flexibilität über die Verwendung des Geldes. Nachteil: die steuerliche Belastung kann in einem einzigen Jahr konzentriert anfallen, auch wenn die Fünftelregelung hier abmildernd wirkt. Wenn jedoch – wie geplant - alle Voraussetzungen aus dem § 40b über die Laufzeit erfüllt wurden, dann erfolgt die Auszahlung steuerfrei.
Lebenslange Rente Das Kapital wird in eine monatliche Rentenzahlung umgewandelt. Vorteil: planbares, lebenslanges Zusatzeinkommen ohne Langlebigkeitsrisiko. Nachteil: geringere Flexibilität, und je nach Vertrag oft ungünstigere Konditionen als bei einer eigenständigen Kapitalanlage möglich wären.
Was spricht für eine Reinvestition des Kapitals?
Bei einer Einmalauszahlung stellt sich direkt die nächste Frage: Was passiert mit dem Geld? Häufig ergibt sich hier eine sinnvolle Option, die Mittel in ein breit diversifiziertes, risikoadjustiertes ETF-Depot zu überführen – insbesondere dann, wenn bis zum tatsächlichen Ruhestandseintritt noch Jahre liegen, in denen das Kapital weiter arbeiten kann. Entscheidend ist dabei:
• Wie viele Jahre liegen noch bis zum geplanten Ruhestand?
• Wird das Kapital als Ergänzung zu bestehenden Einkommensquellen benötigt oder kann es langfristig investiert bleiben?
• Passt die Risikoklasse des gewählten Depots zur persönlichen Risikotragfähigkeit?
Eine pauschale Antwort gibt es hier nicht – die richtige Lösung hängt immer vom individuellen Gesamtbild aus Alter, weiteren Vorsorgebausteinen und persönlicher Risikoneigung ab.
Unser Fazit
Der Ablauf eines §40b-Vertrags ist kein administrativer Nebenschauplatz, sondern ein wichtiger Entscheidungspunkt in der Ruhestandsplanung. Wer rechtzeitig – idealerweise ein bis zwei Jahre vor Fälligkeit – die Optionen durchrechnet, kann steuerliche Nachteile vermeiden und das freiwerdende Kapital gezielt in die eigene Gesamtstrategie einordnen.
Dein §40b-Vertrag läuft bald aus und du weißt noch nicht, welche Option für dich die richtige ist? In einem kostenlosen Erstgespräch schauen wir gemeinsam auf deine individuelle Situation.
Heute planen. Morgen genießen.
Mit Unterstützung moderner KI entwickelt – mit meiner über 25-jährigen Erfahrung verfeinert und fachlich verantwortet.
Was bedeutet das für Ihre Planung?
In einem unverbindlichen Erstgespräch klären wir, welche Fragen zuerst beantwortet werden sollten.